Épargne salariale : Guide pratique pour l’employeur
Intéressement, participation, prime de partage de la valeur, abondement : les outils d’épargne salariale permettent de mieux rémunérer les équipes à un coût social réduit. Encore faut-il choisir le bon dispositif selon la taille de l’entreprise, ses résultats et ses objectifs, d’autant que le régime de la PPV change au 1er janvier 2027.
Pour un dirigeant de PME, l’épargne salariale répond souvent à une question très concrète :
Comment récompenser les salariés quand l’entreprise va bien, sans alourdir durablement la masse salariale ?
Les sommes versées dans ce cadre échappent aux cotisations sociales et sont déductibles du résultat imposable. Elles associent aussi les collaborateurs à la réussite collective, ce qui pèse dans la fidélisation.
Une règle s’applique à tous les dispositifs : ils viennent en plus du salaire et ne peuvent jamais le remplacer. Transformer une augmentation prévue en prime d’intéressement expose l’entreprise à un redressement.

L’intéressement, le dispositif le plus souple
L’intéressement est facultatif et accessible à toutes les entreprises, quel que soit leur effectif. Il récompense l’atteinte d’objectifs définis à l’avance. Ces objectifs peuvent être financiers, comme la progression du résultat d’exploitation, ou opérationnels : réduction des délais de livraison, déploiement d’une nouvelle procédure, aboutissement d’un projet. La prime est donc aléatoire par nature, puisqu’elle dépend de la réalisation des critères.
Mise en place
Le dispositif repose en principe sur un accord collectif négocié. Dans certains cas prévus par la loi, notamment dans les petites structures sans délégué syndical ni CSE, l’employeur peut l’instaurer par décision unilatérale. L’accord est conclu pour une durée de un à cinq ans depuis août 2022, ce qui permet de l’inscrire dans un plan à moyen terme.
Le texte doit comporter plusieurs mentions obligatoires : les motifs de l’accord, la formule de calcul et les critères de répartition, la période couverte, les établissements concernés, les dates de versement, les modalités d’information du personnel et du CSE, ainsi que la procédure de règlement des litiges. Une fois signé, il est déposé sur la plateforme TéléAccords. L’Urssaf dispose ensuite de trois à cinq mois pour contrôler sa conformité.
Répartition et plafonds
La prime peut être répartie à parts égales, au prorata du salaire ou du temps de présence, ou selon une combinaison de ces critères.
Deux limites encadrent les montants :
le total versé ne peut dépasser 20 % de la masse salariale brute ;
un salarié ne peut percevoir plus de 36 045 € par an, soit 75 % du plafond annuel de la Sécurité sociale 2026.
Le dirigeant peut en bénéficier s’il est titulaire d’un contrat de travail, avec des plafonds spécifiques pour lui et son conjoint.
Côté salarié
Chaque nouvel embauché reçoit un livret d’épargne salariale. À chaque versement, une fiche individuelle distincte du bulletin de paie détaille le montant attribué et rappelle les règles de calcul. Elle peut être transmise par voie électronique, sauf refus du salarié.
La participation, obligatoire à partir de 50 salariés
La participation redistribue une partie du bénéfice réalisé. Elle devient obligatoire lorsque l’entreprise a employé au moins 50 salariés pendant cinq années civiles consécutives, à compter de l’exercice suivant. En dessous de ce seuil, elle reste facultative. Depuis le 1er décembre 2023, et pour cinq ans, les entreprises de moins de 50 salariés peuvent expérimenter une formule dérogatoire, potentiellement moins généreuse que la formule légale.
Le calcul de la réserve spéciale
Le montant global, appelé réserve spéciale de participation (RSP), découle d’une formule légale :
RSP = ½ × (B − 5 % C) × (S / V)
B désigne le bénéfice net, C les capitaux propres, S les salaires et V la valeur ajoutée. Un accord peut prévoir une formule propre, à condition qu’elle aboutisse à un résultat au moins équivalent. Sans bénéfice suffisant, la réserve est nulle et rien n’est versé.
Tous les salariés en bénéficient, sous réserve d’une éventuelle condition d’ancienneté qui ne peut excéder trois mois. Certaines absences, comme le congé maternité, paternité ou la maladie professionnelle, ne réduisent pas les droits. Le plafond individuel est identique à celui de l’intéressement : 36 045 € en 2026.
Les droits ne sont connus qu’après l’arrêté des comptes. Le versement doit intervenir au plus tard le dernier jour du cinquième mois suivant la clôture, soit le 31 mai pour un exercice calé sur l’année civile.
Entreprises de 11 à 49 salariés : Une obligation à ne pas manquer
C’est l’évolution la plus récente, et beaucoup de dirigeants l’ignorent encore. Depuis le 1er janvier 2025, et pour cinq ans à titre expérimental, les sociétés de 11 à 49 salariés qui ont dégagé un bénéfice net fiscal au moins égal à 1 % de leur chiffre d’affaires pendant trois exercices consécutifs doivent mettre en place un mécanisme de partage de la valeur.
Elles ont le choix entre un accord d’intéressement ou de participation, un abondement sur un plan d’épargne salariale (PEE, PEI, Perco ou PER collectif) et le versement d’une prime de partage de la valeur. Les entreprises individuelles ne sont pas concernées.
Jusqu’ici, beaucoup de sociétés ont satisfait cette obligation avec une PPV, simple à verser et quasiment sans coût fiscal pour le salarié. Ce calcul ne tiendra plus à partir de 2027.
La prime de partage de la valeur : un régime qui se durcit en 2027
Pérennisée, la PPV peut être versée par toute entreprise, quel que soit son effectif, ainsi que par les associations, fondations, mutuelles et certains établissements publics employant du personnel de droit privé. Tous les salariés sous contrat de travail y ont droit.
Son montant est fixé par accord d’entreprise ou décision unilatérale. Il peut être identique pour tous ou modulé selon la rémunération, la classification, l’ancienneté, la durée de présence ou la durée de travail contractuelle. Deux primes peuvent être attribuées au titre d’une même année, versées en une ou plusieurs fois, dans la limite d’un versement par trimestre.
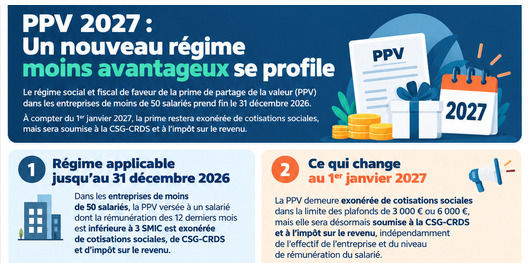
Jusqu’au 31 décembre 2026
L’exonération de cotisations sociales est plafonnée à 3 000 € par salarié et par an, ou 6 000 € lorsque l’entreprise dispose d’un accord d’intéressement ou de participation. Le reste du traitement dépend de la taille :
moins de 50 salariés, pour un salarié ayant perçu moins de 3 Smic sur les douze derniers mois : la prime est aussi exonérée de CSG-CRDS, d’impôt sur le revenu, de taxe sur les salaires et de forfait social ;
50 salariés et plus : la prime supporte la CSG-CRDS et l’impôt sur le revenu, avec un forfait social de 20 % à partir de 250 salariés.
À partir du 1er janvier 2027
Le régime de faveur des petites entreprises prend fin. L’exonération de cotisations sociales est maintenue dans les mêmes plafonds de 3 000 € ou 6 000 €. En revanche, la prime sera soumise à la CSG-CRDS et à l’impôt sur le revenu dans toutes les entreprises, sans distinction d’effectif ni de niveau de salaire.
Le seul moyen de conserver un avantage fiscal sera de placer la prime sur un plan d’épargne salariale, PEE ou PER d’entreprise. Pour une PPV versée fin 2026, la date de versement compte donc : une prime payée en décembre 2026 relève encore de l’ancien régime.
Le détail de cette réforme est présenté dans notre article PPV 2027 : un nouveau régime moins avantageux se profile.
L’abondement, le levier qui oriente l’épargne
L’abondement est une contribution de l’employeur proportionnelle aux sommes que le salarié place sur un plan d’épargne salariale. Il ne peut excéder 300 % du versement du salarié et reste plafonné :
Plan | Plafond d’abondement 2026 |
PEE ou PEI | 8 % du PASS, soit 3 844,80 € |
Perco ou PER collectif | 16 % du PASS, soit 7 689,60 € |
Le plafond du PEE est relevé de 80 % lorsque l’épargne est investie en titres de l’entreprise.
Aucun salarié ni aucune catégorie de personnel ne peut être écarté, et l’abondement ne peut pas augmenter avec les résultats. L’employeur garde en revanche une vraie marge de manœuvre : il fixe le taux, peut plafonner l’épargne éligible et moduler sa contribution selon le support d’investissement ou l’origine des fonds. Depuis la loi Pacte, un abondement unilatéral est même possible sur les fonds d’actionnariat salarié, sans versement préalable du salarié. Les frais de tenue de compte restent à la charge de l’entreprise.
L’actionnariat salarié
Ouvrir le capital aux salariés passe par plusieurs voies :
augmentation de capital réservée,
cession d’actions existantes,
attribution gratuite d’actions, stock-options ou, pour les sociétés cotées, achat direct sur le marché.
Dans la plupart des cas, ces titres sont logés dans un PEE, directement ou via un FCPE. Les avantages (décote, abondement, étalement du paiement, fiscalité allégée) supposent de respecter des durées de détention. Pour l’entreprise, l’intérêt tient à la stabilité du capital et à une meilleure compréhension des enjeux économiques par les équipes.
Le forfait social selon l’effectif
C’est souvent le critère qui fait pencher la décision. Ce prélèvement patronal, au taux normal de 20 %, a été largement allégé par la loi Pacte.
Dispositif | Moins de 50 salariés | 50 à 249 salariés | 250 salariés et plus |
Intéressement | Exonéré | Exonéré | 20 % (16 % sous conditions sur un PER) |
Participation | Exonérée | 20 % | 20 % (16 % sous conditions sur un PER) |
Abondement | Exonéré | 20 % (10 % sur fonds d’actionnariat) | 20 % (10 % sur fonds d’actionnariat) |
PPV | Exonérée | Exonérée | 20 % |
Les sommes d’intéressement et de participation échappent en outre à la contribution à la formation professionnelle et à la taxe d’apprentissage.
Par où commencer ?
La première étape consiste à vérifier sa situation : effectif sur les cinq dernières années, niveau de bénéfice rapporté au chiffre d’affaires, existence d’un CSE ou d’un délégué syndical. Ces données déterminent si l’entreprise est soumise à une obligation et quelles voies de mise en place lui sont ouvertes.
Vient ensuite le choix du dispositif, ou de leur combinaison. Avec la fin du régime de faveur de la PPV, l’écart fiscal qui la rendait si attractive dans les petites structures disparaît, alors qu’elle n’offre pas les mêmes leviers de fidélisation qu’un intéressement construit sur des objectifs partagés. Un accord d’intéressement couplé à un abondement sur PEE mérite d’être chiffré avant de reconduire une PPV en 2027.
La rédaction de l’accord demande de la rigueur : une formule mal construite ou une mention manquante peut entraîner la remise en cause des exonérations lors du contrôle Urssaf.
Les experts du Pôle Social de T2F accompagnent les dirigeants à Toulouse et à Paris, du diagnostic jusqu’au dépôt de l’accord.