PPV 2027 : Un nouveau régime moins avantageux se profile
"Le régime social et fiscal de faveur applicable à la prime de partage de la valeur (PPV) dans les entreprises de moins de 50 salariés prend fin le 31 décembre 2026.
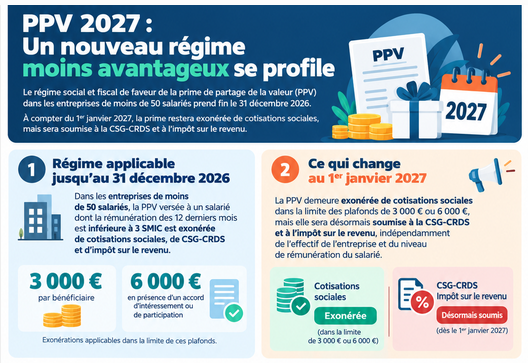
À compter du 1er janvier 2027, la prime restera exonérée de cotisations sociales, mais sera soumise à la CSG-CRDS et à l'impôt sur le revenu.
Des changements sont peut-être à prévoir !
Régime applicable jusqu'au 31 décembre 2026
Dans les entreprises de moins de 50 salariés, la PPV versée à un salarié dont la rémunération des 12 derniers mois est inférieure à 3 SMIC est, jusqu'à cette date, exonérée de cotisations sociales, de CSG-CRDS et d'impôt sur le revenu, dans la limite de 3 000 € par bénéficiaire ou de 6 000 € en présence d'un accord d'intéressement ou de participation.
Ce qui change au 1er janvier 2027
La PPV demeure exonérée de cotisations sociales dans la limite des plafonds de 3 000 € ou 6 000 €, mais elle sera désormais soumise à la CSG-CRDS et à l'impôt sur le revenu, indépendamment de l'effectif de l'entreprise et du niveau de rémunération du salarié.
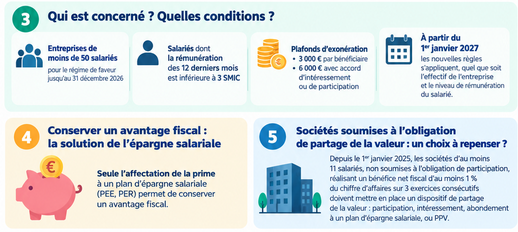
💡Seule l'affectation de la prime à un plan d'épargne salariale (PEE, PER) permet de conserver un avantage fiscal.
Sociétés soumises à l'obligation de partage de la valeur : un choix à repenser ?
Depuis le 1er janvier 2025, les sociétés d'au moins 11 salariés, non soumises à l'obligation de participation, réalisant un bénéfice net fiscal d'au moins 1 % du chiffre d'affaires sur 3 exercices consécutifs doivent mettre en place un dispositif de partage de la valeur : participation, intéressement, abondement à un plan d'épargne salariale, ou PPV.
La PPV a souvent été plébiscitée mais elle devient une option moins évidente à compter de 2027. La perte de son avantage fiscal la rapproche des autres dispositifs, sans offrir les mêmes leviers de fidélisation. L'intéressement, la participation ou l'abondement à un plan d'épargne salariale méritent d'être examinés comme alternatives."
Le choix du dispositif de partage de la valeur, comme celui de verser ou non une PPV, n'est pas sans conséquence pour l'entreprise et les salariés. Une analyse de votre situation est recommandée avant d'arrêter votre choix. N'hésitez pas à contacter votre expert-comptable.
Source : Fiche Droit social - Septembre 2026 www.infodoc-experts.com