L'actualité sociale de septembre 2026 par Sarah Cabizza
Prime carburant, arrêts de travail, véhicule de fonction : la rentrée sociale se joue sur la mobilité et les absences
Par Sarah CABIZZA, Directrice du Pôle Social T2F, le 01/10/2026
La rentrée sociale 2026 se joue sur deux terrains que les directions financières et RH connaissent bien : le coût des trajets des salariés et la gestion des absences. Face à la hausse des prix à la pompe, le gouvernement a relevé pour la deuxième fois en quelques mois le plafond d'exonération de la prime carburant, sans attendre la publication des textes.
Dans le même temps, le plafonnement de la durée des arrêts de travail est entré en vigueur le 1er septembre, avec des effets concrets sur le suivi de la paie.
Le véhicule de fonction, lui, reste l'un des avantages en nature les plus souvent redressés par l'Urssaf, alors que le barème issu de l'arrêté du 25 février 2025 s'applique à une part croissante des flottes. Tour d'horizon des décisions à prendre avant la clôture de l'exercice.

Prime carburant : 1 000 euros exonérés, à condition de tenir le calendrier
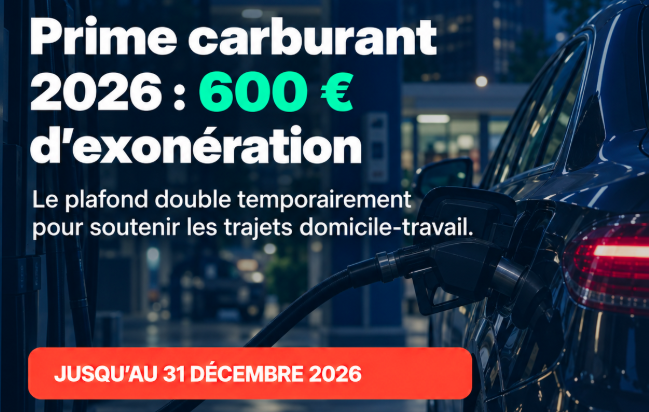
Annoncé par Bercy le 22 septembre dans le cadre de l'extension des aides face à la flambée des carburants, le nouveau plafond porte à 1 000 euros par an et par salarié la prise en charge exonérée des frais de carburant, ou d'alimentation d'un véhicule électrique, hybride rechargeable ou hydrogène, pour le trajet domicile-travail.
Le montant était fixé à 600 euros depuis l'été, et à 300 euros en régime normal. Dans cette limite, la somme échappe aux cotisations et contributions sociales, CSG et CRDS comprises, comme à l'impôt sur le revenu. Le plafond s'apprécie sur l'année : un salarié qui a déjà perçu 600 euros peut recevoir un complément de 400 euros, alors qu'une prime de 1 200 euros verrait 200 euros réintégrés dans l'assiette sociale et fiscale.
Jusqu'au 31 décembre 2026, la prime peut être versée même si le domicile ou le lieu de travail est desservi par les transports en commun, et elle se cumule avec la prise en charge de l'abonnement de transport public. Les salariés disposant en permanence d'un véhicule de l'entreprise dont le carburant est payé par l'employeur restent exclus.
Fin septembre, ni le décret ni l'arrêté n'étaient parus au Journal officiel. Comme pour le palier de 600 euros, l'administration admet que les employeurs anticipent la mesure dans leurs déclarations 2026. La prime reste facultative mais son formalisme ne bouge pas : accord collectif ou, à défaut, décision unilatérale après consultation du CSE, avec des règles identiques pour tous les salariés éligibles, sans distinction selon la motorisation. Toute somme versée à compter du 1er janvier 2027 relèvera de nouveau du droit commun, sauf prolongation.
Sources : articles L. 3261-3 et L. 3261-4 du code du travail ; communiqué de presse du ministère de l'Économie n° 1054 du 22 septembre 2026 ; fiche du Code du travail numérique ; actualité BOSS du 6 août 2026.
Lire l'article complet : https://www.groupe-t2f.eu/post/prime-carburant-2026-plafond-1000-euros
💡 L'AVIS DE T2F Dans une entreprise dotée d'un CSE, inscrivez la consultation à l'ordre du jour dès octobre pour verser la prime en novembre ou avec la paie de décembre. Avant de fixer un montant, faites le point sur les sommes déjà versées depuis janvier et vérifiez les rubriques de paie, souvent construites sur l'exclusivité entre prime carburant et abonnement de transport. |
Arrêts de travail plafonnés : La règle médicale change, la paie doit suivre
Depuis le 1er septembre 2026, la durée d'un arrêt maladie n'est plus laissée à la seule appréciation du prescripteur. Pris en application de l'article 81 de la loi de financement de la sécurité sociale pour 2026, le décret n° 2026-498 du 12 juin 2026 limite la première prescription à 31 jours et chaque prolongation à 62 jours. Les plafonds visent les arrêts prescrits par un médecin, une sage-femme ou un chirurgien-dentiste, hors Mayotte. Ils ne jouent pas rétroactivement : un arrêt en cours au 1er septembre n'est concerné qu'à son prochain renouvellement.
Le prescripteur garde la possibilité d'aller au-delà, à condition de motiver expressément ce dépassement au regard de l'état de santé du salarié et, lorsqu'elles existent, des recommandations de la Haute Autorité de santé. Un second décret du même jour, n° 2026-499, lui permet de solliciter l'avis du service du contrôle médical de l'Assurance maladie dès que le renouvellement atteint trois mois.
Côté entreprise, ni le calcul des indemnités journalières ni les règles de maintien de salaire ne changent. L'indemnité complémentaire prévue par l'article D. 1226-1 du code du travail reste fixée à 90 % de la rémunération brute pendant trente jours, puis aux deux tiers pendant les trente jours suivants, sauf convention plus favorable. C'est le rythme qui évolue. Les renouvellements se multiplient pour les absences longues, et une prolongation transmise en retard peut décaler la paie ou entraîner la suspension des IJSS, avec un effet immédiat sur la subrogation. La contre-visite patronale reste quant à elle limitée à la vérification du droit à l'indemnisation complémentaire, comme l'a rappelé la cour d'appel de Versailles le 24 juin 2024.
Sources : décrets n° 2026-498 et n° 2026-499 du 12 juin 2026 ; article R. 162-1-7-1 du code de la sécurité sociale ; loi n° 2025-1403 du 30 décembre 2025, article 81 ; article D. 1226-1 du code du travail ; CA Versailles, 24 juin 2024, n° 22/00295.
Lire l'article complet : https://www.groupe-t2f.eu/post/plafonnement-arrets-travail-2026-employeurs
💡 L'AVIS DE T2F Programmez une alerte sur chaque arrêt susceptible de dépasser 31 jours afin d'obtenir la prolongation avant l'échéance. C'est aussi l'occasion de relire vos garanties de prévoyance : les salariés rémunérés au-delà de 1,4 SMIC sont les plus exposés à l'écart entre indemnisation légale et salaire réel. |
Véhicule de fonction : La date de mise à disposition décide du barème
L'usage privé d'un véhicule fourni par l'entreprise constitue un avantage en nature soumis à cotisations et à l'impôt sur le revenu.
L'arrêté du 25 février 2025 a relevé le barème forfaitaire, inchangé depuis 2002, pour les véhicules mis à disposition à compter du 1er février 2025. Pour un véhicule acheté de cinq ans ou moins, l'avantage représente désormais 15 % du prix d'achat TTC, et 20 % lorsque l'employeur paie le carburant. Au-delà de cinq ans, les taux sont de 10 % et 15 %. En location longue durée ou avec option d'achat, il atteint 50 % du coût global annuel, 67 % carburant compris. Les véhicules attribués avant cette date restent aux anciens taux tant que le salarié bénéficiaire ne change pas, et leur appliquer le nouveau barème surévalue l'avantage.
Le choix entre forfait et frais réels se fait véhicule par véhicule, pour toute l'année civile. Le réel suppose de prouver le kilométrage privé, par carnet de bord ou relevé télématique. Les véhicules 100 % électriques mis à disposition jusqu'au 31 décembre 2027 et respectant l'éco-score minimal bénéficient d'un abattement de 70 %, plafonné à 4 641,60 euros en 2026. L'électricité de recharge payée par l'employeur n'entre pas dans le calcul.
La jurisprudence durcit par ailleurs l'analyse des véhicules de service. Le 14 janvier 2026 (pourvoi n° 24-14.418), la Cour de cassation a retenu un avantage en nature pour un véhicule contractuellement réservé à un usage professionnel, que le salarié conservait durablement à son domicile, week-ends compris, avec la tolérance de l'employeur. La pratique l'emporte sur le contrat. En cas de contrôle, le rappel de cotisations porte en principe sur trois années, cinq en cas de travail dissimulé.
Sources : arrêté du 25 février 2025 relatif à l'évaluation des avantages en nature ; Cour de cassation, 14 janvier 2026, pourvoi n° 24-14.418 ; BOSS, rubrique Avantages en nature.
Lire l'article complet : https://www.groupe-t2f.eu/post/avantage-nature-vehicule-fonction-bareme-2026
💡 L'AVIS DE T2F Conservez dans le dossier de chaque salarié la preuve de la date de mise à disposition du véhicule et formalisez chaque année le choix de méthode dans une note de politique véhicule. Pour une flotte électrique, contrôlez l'éco-score de chaque modèle avant d'appliquer l'abattement. |
Conclusion : La vigilance se joue dans l'exécution
Ce mois de septembre confirme une tendance de fond. Les pouvoirs publics ajustent vite, parfois par voie d'annonce avant toute publication, et laissent aux entreprises le soin de traduire ces règles dans la paie sans délai. La prime carburant à 1 000 euros repose encore sur une tolérance administrative. Le plafonnement des arrêts de travail accélère les échanges entre salariés, service paie et CPAM, tandis que le barème des véhicules de fonction cohabite avec un régime antérieur que l'Urssaf vérifie de près.
Le risque se situe rarement dans la règle elle-même. Il naît d'un acte de mise en place oublié, d'une prolongation reçue trop tard ou d'un paramétrage resté sur l'ancien taux. À trois mois de la clôture, une revue des rubriques de paie et des justificatifs reste le meilleur investissement pour aborder 2027 sans mauvaise surprise.

Le 01/07/2026
Par Sarah CABIZZA
Directrice du Pôle Social Groupe T2F Expert-Comptable
Toulouse : 7 boulevard de la Gare, 31500 Toulouse.
Tél. 05 61 54 39 60
Paris : 75 Av. du Dr Calmette, 94290 Villeneuve-le-Roi.
Tél. 01 45 97 43 67
Suivre sur LinkedIn : Sarah CABIZZA
RESTEZ INFORMÉ ET FAITES-VOUS ACCOMPAGNER Pour recevoir chaque mois cette synthèse, abonnez-vous à la newsletter du Groupe T2F. Le pôle social de T2F Expert-Comptable, à Toulouse et à Paris, accompagne les TPE, PME, ETI et grandes entreprises dans l'externalisation de la paie, la sécurisation de leurs pratiques sociales et la gestion de leurs ressources humaines, avec des outils digitaux comme la solution SIRH-paie T2F-RH. Pour un audit de paie ou un accompagnement sur l'un de ces sujets, contactez-nous sur welcome@groupe-t2f.fr ou au 05 61 54 39 60. |
Sources : Sources :