Taxe d'habitation sur les résidences secondaires en 2026 : Paiement avant le 15 décembre
Supprimée pour les résidences principales depuis 2023, la taxe d'habitation reste due sur les résidences secondaires.
Calendrier, calcul, exonérations : les points à contrôler avant l'arrivée de l'avis, avec l'éclairage des Experts du Groupe T2F.
Par l'équipe T2F-IMMOBILIER du Groupe T2F Expert-Comptable, Toulouse et Paris.
Le calendrier 2026 : Trois dates à retenir
Selon la Direction générale des Finances publiques, les avis seront consultables en ligne dans l'espace Finances publiques à partir du 2 novembre 2026 pour les contribuables non mensualisés, et à partir du 16 novembre pour les mensualisés. Les avis papier seront remis à La Poste entre le 5 et le 16 novembre pour les premiers, entre le 19 et le 26 novembre pour les seconds.
La date limite de paiement est fixée au 15 décembre 2026. Ceux qui ont opté pour le prélèvement à l'échéance verront leur compte débité le 28 décembre.
Un propriétaire de plusieurs logements situés dans des communes différentes reçoit un avis par commune.
Qui doit payer ?
La taxe vise le propriétaire ou l'usufruitier d'un logement meublé, dépendances comprises, qui ne constitue pas sa résidence principale. Le locataire qui dispose d'un logement meublé à titre de résidence secondaire est lui aussi redevable.
Tout se joue au 1er janvier. L'administration regarde la situation du logement à cette date et calcule l'impôt pour l'année entière. Un studio vendu en février 2026 reste donc taxé au nom du vendeur pour toute l'année 2026, sauf arrangement prévu dans l'acte de vente.
Les logements vides relèvent d'un autre régime. Un bien non meublé et inoccupé au 1er janvier peut être soumis à la taxe d'habitation sur les logements vacants, ou, dans les zones tendues, à la taxe annuelle sur les logements vacants. La frontière entre meublé et non meublé a donc des conséquences directes sur l'impôt dû.
Le cas des biens loués
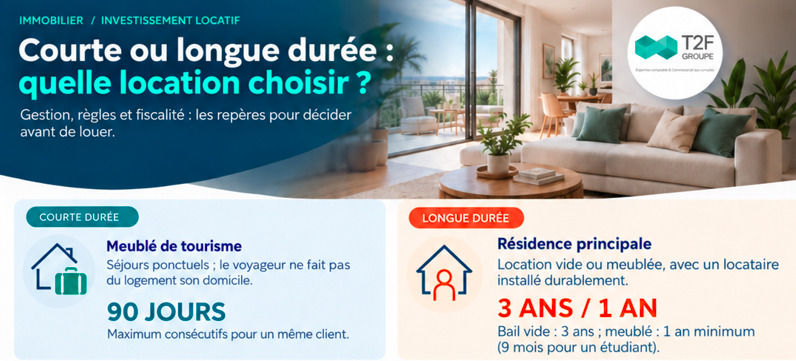
Un appartement loué à l'année, meublé ou non, et qui constitue la résidence principale de son locataire n'entre pas dans le champ de la taxe sur les résidences secondaires. La situation est plus délicate pour la location saisonnière. Un meublé de tourisme dont le propriétaire conserve la disposition une partie de l'année reste en principe imposable.
Pour les investisseurs en LMNP, la qualification exacte du bien mérite d'être vérifiée avec un expert-comptable, car elle conditionne aussi l'éventuel assujettissement à la cotisation foncière des entreprises.
La déclaration d'occupation, une obligation souvent oubliée
Depuis la réforme, chaque propriétaire d'un local d'habitation doit déclarer la situation de son bien dans la rubrique « Gérer mes biens immobiliers » de son espace sur impots.gouv.fr. Cette démarche s'impose avant le 1er juillet lorsque le logement n'a jamais été déclaré ou lorsque sa situation a changé.
Le propriétaire précise s'il conserve la jouissance du logement et à quel titre : résidence principale, secondaire, ou logement vacant. Si un tiers l'occupe, il doit l'identifier (nom, prénom, date et lieu de naissance) et indiquer la période d'occupation.
En pratique, c'est ici que naissent la plupart des erreurs d'imposition. Un locataire parti en cours d'année, un enfant étudiant installé dans l'appartement familial, une donation en nue-propriété : autant de changements qui doivent remonter à l'administration. Faute de mise à jour, l'avis de novembre repose sur une situation périmée.
Comment le montant est-il calculé ?
La base de calcul est la valeur locative cadastrale du logement et de ses dépendances. Cette valeur est revalorisée chaque année, notamment en fonction de l'inflation. On lui applique les taux votés par les collectivités locales, qui varient d'une commune à l'autre.
Point souvent ignoré : les résidences secondaires ne bénéficient d'aucun abattement depuis la réforme. La base imposable correspond donc à la valeur locative brute.
La majoration toulousaine
L'article 1407 ter du Code général des impôts autorise les communes situées en zone tendue, c'est-à-dire là où s'applique la taxe annuelle sur les logements vacants, à majorer la part communale de leur cotisation. Depuis la réforme du dispositif, cette majoration peut aller de 5 à 60 % de la part communale due au titre des logements meublés non affectés à l'habitation principale.
Toulouse fait partie de ces communes depuis longtemps. Une réponse ministérielle publiée au Sénat en 2018 mentionne une délibération du conseil municipal toulousain du 30 janvier 2015 fixant la majoration à 20 %. Les données locales publiées pour 2024 indiquent que ce taux de 20 % est toujours appliqué à la part communale.
À l'échelle nationale, Toulouse se situe plutôt dans la fourchette basse. D'après la note de la DGFiP sur les délibérations 2026, le taux moyen de majoration atteint 41,8 % sur l'ensemble du territoire, et 688 communes appliquent désormais le maximum de 60 %. Plusieurs communes de l'agglomération ou de la région ont choisi des niveaux plus élevés, ce qui justifie de vérifier commune par commune pour un bien situé hors de Toulouse intra-muros.
Les cas d'exonération et de dégrèvement
Le contribuable qui quitte sa résidence principale pour entrer en maison de retraite ou en établissement de soins de longue durée peut être exonéré pour son ancien logement.
Deux autres situations ouvrent droit à exonération.
D'abord, dans les zones France ruralités revitalisation, les communes peuvent exonérer les chambres d'hôtes et les meublés de tourisme classés. Le propriétaire doit déposer le formulaire n° 1205-GD avant le 1er mars de l'année concernée.
Ensuite, un expatrié rentré en France à la suite d'un appel à quitter sa zone de résidence, en cas de crise politique ou sanitaire par exemple, peut obtenir un dégrèvement sur l'ancien logement qui constituait sa résidence principale, sur réclamation.
L'actualité de cette rentrée concerne la première de ces exonérations.
À partir de 2027, elle peut s'étendre à toutes les communes, et non plus aux seules zones rurales, à condition que le conseil municipal l'ait votée avant le 1er octobre 2026. Les propriétaires de chambres d'hôtes ou de meublés classés ont donc intérêt à se renseigner dès maintenant auprès de leur mairie pour savoir si une délibération a été adoptée.
Échapper à la majoration
La majoration elle-même peut être contestée dans trois cas :
une obligation professionnelle de résider ailleurs que dans sa résidence principale ;
l'hébergement durable dans un établissement de soins en conservant la jouissance exclusive de son ancien logement ;
ou l'impossibilité d'affecter le bien à l'habitation principale pour une raison indépendante de sa volonté.
Ce dernier cas couvre notamment les logements mis en vente ou en location au prix du marché sans trouver preneur.
Le premier cas concerne directement beaucoup de cadres dirigeants. Un directeur d'usine nommé à Toulouse pour trois ans, qui conserve sa maison familiale à Bordeaux et loue un appartement près de son site, peut demander à ne pas supporter la majoration sur son logement toulousain. La réclamation se fait auprès du service des impôts des particuliers du lieu de situation du bien, ou directement par la messagerie sécurisée de l'espace Finances publiques.
À noter également : la majoration ne vise que les logements meublés utilisés à des fins personnelles ou familiales, et les logements occupés par une personne morale en sont exclus, selon le rapport du 114e Congrès des notaires. Pour un bien détenu via une société, l'analyse mérite donc un examen au cas par cas.
Pourquoi en parler à son expert-comptable?
La taxe d'habitation sur les résidences secondaires se règle seule, mais elle s'inscrit dans un ensemble plus large : détention en direct ou via une SCI, régime LMNP, transmission, arbitrage entre conserver un bien vacant ou le louer. Chacun de ces choix modifie la fiscalité locale du bien, et parfois de façon plus sensible que l'impôt sur le revenu.
L'essentiel en une réponse
Faut-il payer la taxe d'habitation sur une résidence secondaire en 2026 ?
Oui. Tout propriétaire, usufruitier ou locataire d'un logement meublé qui n'est pas sa résidence principale au 1er janvier 2026 est redevable. Les avis sont disponibles à partir du 2 novembre (16 novembre pour les mensualisés), le paiement est dû avant le 15 décembre 2026, et certaines communes appliquent une majoration de 20 % sur la part communale.
Vous avez un projet immobilier?
Vous détenez un bien immo ou avez un projet d'investissement? Sécurisez la gestion de votre patrimoine immobilier.
Toulouse : 7 boulevard de la Gare, 31500 Toulouse. Tél. 05 61 54 39 60
Paris / Villeneuve-le-Roi : 75 avenue du Docteur Calmette, 94290 Villeneuve-le-Roi. Tél. 01 45 97 43 67
Pour en savoir plus :